
Po obdobju nižanja se pri obrestih za stanovanjske kredite kaže sprememba. Najnovejši podatki Banke Slovenije kažejo, da je povprečna obrestna mera za nova stanovanjska posojila gospodinjstvom julija znašala 3,2 odstotka. Desetinka odstotne točke se morda zdi zanemarljiva, toda pri 150.000 ali 200.000 evrih kredita in 25 letih odplačevanja se lahko nabere v več tisoč evrov.
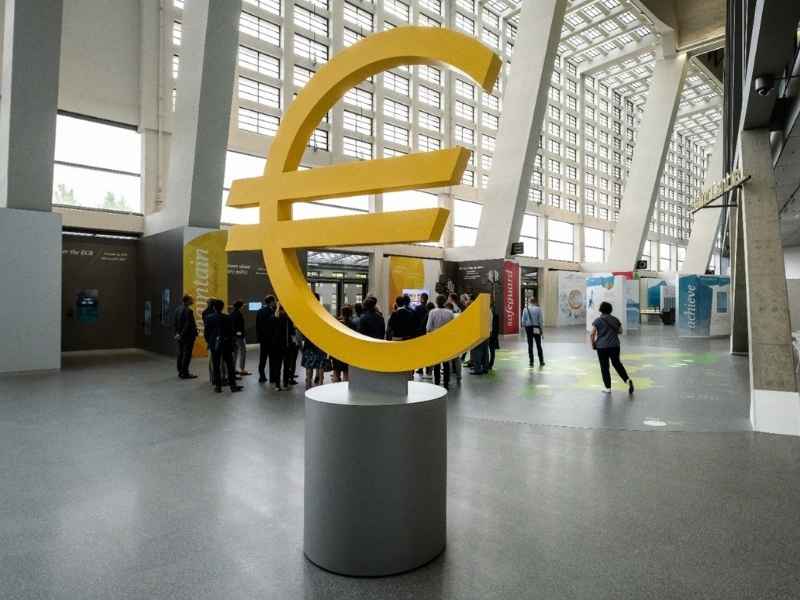
Znak evra v prostorih Evropske centralne banke v Frankfurtu. (foto: Bernd Hartung / ECB)
Najnovejši podatek kaže 3,2 odstotka
Junija je povprečna obrestna mera za nova stanovanjska posojila gospodinjstvom znašala 3,1 odstotka, julija pa 3,2 odstotka. Banka Slovenije v septembrskem pregledu gospodarskih gibanj ugotavlja, da je po predhodnem zniževanju pri posojilnih in depozitnih obrestnih merah v zadnjih mesecih opazna sprememba navzgor.
Pomembna je podrobnost, da se te številke nanašajo na nove posle. Ne pomenijo torej, da se je obrok zvišal vsem, ki stanovanjski kredit že odplačujejo. Za gospodinjstvo, ki se za dolgoročno zadolžitev odloča zdaj, pa lahko že majhna razlika skozi leta pusti precej večjo sled.
Desetinka odstotne točke se skozi leta nabere
Pri 100.000 evrih kredita s 25-letno ročnostjo bi mesečni anuitetni obrok ob 3,1-odstotni letni obrestni meri znašal približno 479,43 evra. Pri 3,2 odstotka bi se povečal na približno 484,68 evra. To je 5,25 evra več na mesec oziroma približno 1.575 evrov v 25 letih.
Pri 150.000 evrih bi obrok po enakem izračunu znašal približno 719,14 oziroma 727,02 evra. Mesečna razlika bi bila 7,88 evra, skozi celotno obdobje odplačevanja pa približno 2.363 evrov.
Pri 200.000 evrih postane učinek še izrazitejši. Mesečni obrok bi se povečal s približno 958,86 na 969,36 evra. To pomeni 10,50 evra več na mesec in približno 3.150 evrov v 25 letih.
Gre za informativni izračun Dnevnih Novic, ki primerja 3,1- in 3,2-odstotno letno obrestno mero pri anuitetnem odplačevanju in 25-letni ročnosti. Predpostavlja nespremenjeno obrestno mero ter ne vključuje stroškov odobritve, zavarovanja, vodenja računa in drugih morebitnih stroškov. Ne predstavlja ponudbe posamezne banke.
Slovenci so v zadnjem letu močno povečali zadolževanje za stanovanja
Dogajanje z obrestmi prihaja v času živahnega stanovanjskega kreditiranja. Julija so bila stanovanjska posojila v Sloveniji medletno višja za 9,7 odstotka, v evrskem območju pa je bila rast 3-odstotna. Vsa posojila slovenskim gospodinjstvom so se v letu dni povečala za 8,5 odstotka.
Za temi številkami je tudi dogajanje na stanovanjskem trgu. Selitve proti večjim zaposlitvenim središčem in njihovi okolici vplivajo na povpraševanje po stanovanjih v Sloveniji, gospodinjstva, ki želijo nepremičnino kupiti, pa morajo poleg njene cene upoštevati še strošek financiranja.
Visoka medletna rast kreditov sicer opisuje predvsem dogajanje v preteklih mesecih. Pri pogledih naprej je slika nekoliko drugačna. Anketa o bančnem posojanju že kaže zmanjšanje povpraševanja po stanovanjskih posojilih, med dejavniki pa so tudi višji stroški zadolževanja. Kreditna dinamika bi se zato lahko v prihodnjih mesecih postopoma umirjala.
Septembra je prišel še en signal iz Frankfurta
Na pogoje zadolževanja v Sloveniji vpliva tudi denarna politika evrskega območja. Evropska centralna banka (ECB) je 10. septembra ključne obrestne mere zvišala za 0,25 odstotne točke. Od 16. septembra obrestna mera za odprto ponudbo mejnega depozita znaša 2,50 odstotka, za operacije glavnega refinanciranja 2,65 odstotka, za odprto ponudbo mejnega posojila pa 2,90 odstotka.
Slovenska centralna banka gibanje posojilnih obrestnih mer povezuje tudi s spremenjenimi pričakovanji glede prihodnjih odločitev ECB in junijskim zvišanjem njenih ključnih obrestnih mer. Toda odločitev iz Frankfurta se v ponudbe slovenskih bank ne prenese avtomatično, niti ni nujno, da se odzovejo vse banke hkrati ali v enakem obsegu.
Pri kreditu ni pomembna samo ena številka
Za nekoga, ki izbira stanovanjski kredit, zato 3,2 odstotka še zdaleč ni edina številka, ki jo je vredno preveriti. Pomembni so efektivna obrestna mera, ročnost, dodatni stroški ter tudi to, ali je obrestna mera fiksna ali spremenljiva. Pri kreditu, ki gospodinjstvo spremlja dve ali tri desetletja, lahko na videz majhne razlike na koncu pomenijo precej denarja.
Kmalu bomo dobili tudi naslednji košček slike. Banka Slovenije ima objavo statistike obrestnih mer za avgust po trenutnem koledarju predvideno za 1. oktober. Takrat bo mogoče preveriti, ali je bilo julijsko zvišanje na 3,2 odstotka le kratkotrajen premik ali se je nadaljevalo tudi ob koncu poletja.