
Z Evropske komisije so spomnili, da je 1. januarja pričela veljati nova zakonodaja na področju obdavčitev dohodkov pravnih oseb v EU. Novi predpisi uvajajo minimalno stopnjo dejanske obdavčitve v višini 15 odstotkov in sicer za vsa za multinacionalna podjetja, ki so aktivna v državah članicah EU. Evropska unija s tem daje zgled ostalim jurisdikcijam tega sveta, saj se v ozadju zakonskih novosti skriva že leta 2021 sprejeti globalni dogovor o mednarodni davčni reformi.
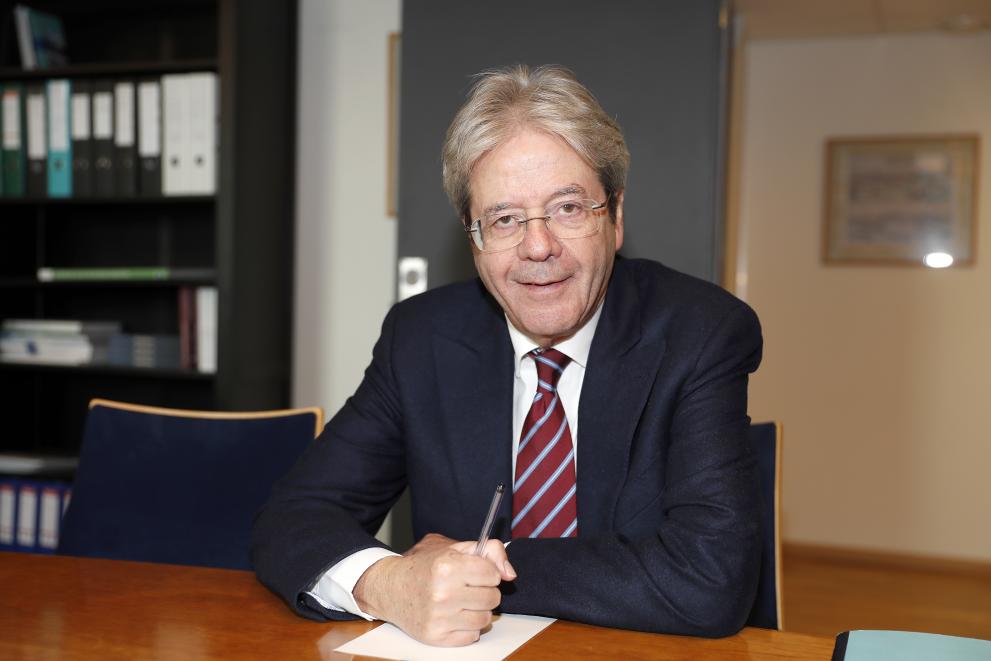
Evropski komisar za ekonomijo Italijan Paolo Gentiloni (foto: slovenia.representation.ec.europa.eu)
Z novimi predpisi Evropske unije o minimalni dejanski obdavčitvi, o katerih so se države članice EU dogovorile že predlani, se je formaliziralo, kako bo EU odslej izvajala tako imenovana ‘pravila drugega stebra’. Le-ta so bila dogovorjena v sklopu globalnega dogovora o mednarodni davčni reformi že leta 2021. Globalni dogovor je doslej sprejelo skoraj 140 jurisdikcij z vsega sveta, pri čemer EU prednjači pri njihovem prenosu v obvezno pravo.
»Drugi steber z zmanjševanjem spodbud za podjetja, da preusmerijo dobiček v davčne jurisdikcije z nizko davčno stopnjo, omejuje t. i. tekmovanje v zniževanju standardov – boj med državami, da znižajo svoje stopnje davka od dohodkov pravnih oseb, da bi pritegnile naložbe. Rezultati so že vidni, saj je več jurisdikcij z ničelno davčno stopnjo napovedalo uvedbo davka od dohodkov pravnih oseb za podjetja, ki spadajo na področje uporabe.
Začetek veljavnosti te zgodovinske reforme v Evropi in jurisdikcijah po svetu je pomemben korak k pravičnejšemu sistemu obdavčitve dohodkov pravnih oseb,« pravita Evropska komisija in njen komisar za gospodarstvo Paolo Gentiloni. Slednji je hkrati pozval k hitrejši izvedbi reforme, saj bi lahko prek nje letno pridobili prek 200 milijard evrov, ki bi jih namenili za pomoč državam po svetu pri financiranju strateških naložb in kakovostnih javnih storitev.